신용카드 발급, 마이너스통장 개설 시 금융기관이 필수적으로 열람하는 대한민국 대표 개인신용평가회사(CB사) KCB(코리아크레딧뷰로)의 신용평점 및 금융거래 내역을 확인하는 '올크레딧 무료신용조회 (KCB 올크레딧 공식 웹사이트 및 모바일 앱 완벽 가이드)'!
법적으로 보장된 연 3회 '전국민 무료 신용조회' 메뉴 찾는 방법부터 과거 등급제에서 전환된 1~1000점 신용점수제 기준표, 금융권 양대 산맥인 KCB(올크레딧) vs NICE(나이스지키미)의 평가 기준 차이, 신용점수 조회 시 신용도 하락 여부에 대한 오해 해소, 그리고 공공마이데이터를 활용해 당일 점수를 즉시 10~30점 올리는 실전 꿀팁까지 5가지 핵심 주제로 알기 쉽게 정리해 드립니다.
1. 올크레딧 무료신용조회 기본 개요 & 공식 플랫폼 안내
올크레딧(AllCredit)은 국내 주요 금융회사들이 공동 출자하여 설립한 개인신용평가 전문기관인 KCB(코리아크레딧뷰로)가 운영하는 대국민 신용관리 포털입니다. 법률(신용정보의 이용 및 보호에 관한 법률)에 따라 모든 대한민국 국민은 매년 4개월마다 1회씩, 연간 총 3회에 걸쳐 자신의 신용평가 내역을 100% 무료로 열람할 수 있습니다.
[ 올크레딧 공식 누리집(allcredit.co.kr) 접속 ]
  ▼
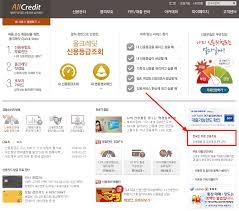
[ 메인 화면 우측 하단 배너 '전국민 무료 신용조회' 클릭 ]
  ▼
[ 본인인증 (휴대폰 문자/PASS/공동인증서/간편인증) ]
  ▼
[ KCB 신용점수(1~1000점), 카드 개설 내역, 대출 잔액, 연체 이력 실시간 열람 ]
  ▼
[ 비금융 정보(국민연금, 건강보험 납부내역) 제출 ➔ 신용점수 즉시 가점 획득 ]
- 공식 웹 포털 직통 주소: www.allcredit.co.kr (올크레딧 공식 누리집 바로가기)
- 운영 기업: 코리아크레딧뷰로(주) (KCB, Korea Credit Bureau)
- 모바일 전용 공식 앱: '올크레딧 KCB' (Google Play 스토어 및 Apple App Store 지원)
- 법정 무료 조회 주기 (연 3회):
- 1회차: 1월 ~ 4월 중 1회 무료 (조회 당일부터 24시간 동안 무제한 열람 가능)
- 2회차: 5월 ~ 8월 중 1회 무료
- 3회차: 9월 ~ 12월 중 1회 무료
- 주요 확인 항목: KCB 종합 신용점수, 카드 발급·이용한도, 대출 개설·상환 내역, 연체 정보, 보증 내역
- 대표 고객상담 콜센터: 02-708-1000 (KCB 고객센터 / 평일 09:00 ~ 18:00)
2. 한눈에 보는 KCB(올크레딧) vs NICE(나이스평가정보) 비교

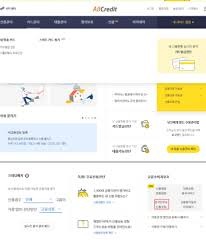
은행 창구에서 대출을 진행할 때 반드시 대조하는 국내 2대 신용평가사의 성향 차이 요약표입니다.
| 구분 | 1. KCB (올크레딧) ★카드 이용/상환 패턴 중시 | 2. NICE (나이스지키미) ★부채 규모/연체 중시 |
| 운영 기관 | 코리아크레딧뷰로 (시중 금융지주 공동 출자) | 나이스평가정보 (NICE 그룹) |
| 점수 체계 | 1점 ~ 1,000점 (점수가 높을수록 우수) | 1점 ~ 1,000점 (점수가 높을수록 우수) |
| 주요 가점 요인 | 신용카드 체크카드 꾸준한 사용, 카드론 미이용 | 장기 무연체 거래 실적, 기존 대출 원금 상환 |
| 감점 민감도 | 단기 카드대출(현금서비스), 리볼빙 사용에 매우 민감 | 다중채무(3곳 이상 대출) 및 고금리 대출에 민감 |
| 연계 핀테크 | 토스(Toss), 카카오페이 등 주요 간편송금 앱 연동 | 네이버페이, 뱅크샐러드 등 금융 플랫폼 연동 |
| 금융권 활용 | 신용카드 신규 발급 심사 및 1금융권 신용대출 반영 | 시중은행 주택담보대출 및 전세대출 심사 기본 반영 |
3. 올크레딧 4단계 실전 무료 신용조회 절차
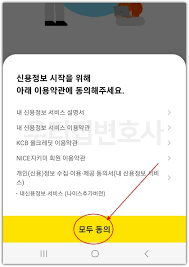
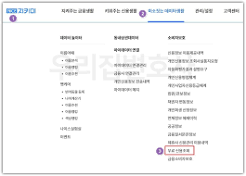
유료 멤버십 가입 결제창을 거치지 않고 순수 무료 메뉴로 안전하게 들어가는 기본 순서입니다.
- 공식 포털 접속 및 무료 메뉴 탐색:
- PC 브라우저로 www.allcredit.co.kr에 접속합니다. 메인 상단 유료 상품 배너를 지나쳐 화면 우측 하단 또는 서브 메뉴에 위치한 [전국민 무료 신용조회] 아이콘을 클릭합니다.
- 조회 회차 선택 (회원 또는 비회원):
- 당월에 해당하는 회차(1회차/2회차/3회차)의 [신용조회 바로가기]를 누릅니다.
- 올크레딧 회원 로그인을 진행하거나, 회원가입이 번거롭다면 비회원 조회(본인인증 기반)를 선택합니다.
- 본인인증 완료:
- 본인 명의 휴대전화(SMS 문자 또는 PASS 앱), 공동인증서, 금융인증서, 카카오 간편인증 중 편리한 방식을 골라 본인확인을 거칩니다.
- 신용보고서 열람 및 변동 확인:
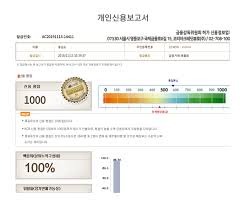
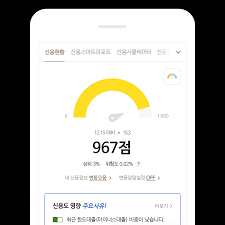
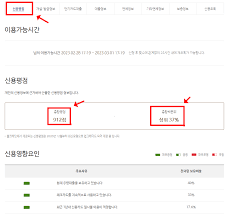
- 본인의 현재 KCB 신용평점(예: 890점)과 상위 백분위(%)가 표출됩니다.
- 보유한 신용카드 개수, 카드별 총 한도 대비 이용률, 대출 개설 기관 및 잔액, 단기/장기 연체 내역 유무를 꼼꼼히 점검합니다. (조회 시점부터 24시간 동안은 횟수 제한 없이 자유롭게 재열람 가능)
4. 신용점수를 지키고 단기간에 올리는 실전 꿀팁
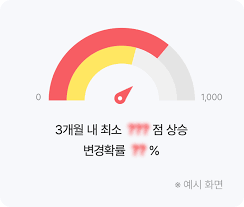

신용점수에 대한 잘못된 상식을 바로잡고 점수를 신속히 끌어올리는 핵심 노하우입니다.
- '단순 신용조회는 [점수 하락 0%]':
- 과거에는 신용조회를 자주 하면 점수가 떨어진다는 소문이 있었으나, 금융감독원 제도 개선 이후 본인이 직접 신용점수를 조회하는 행위는 신용평가에 단 1점도 감점 요인으로 반영되지 않습니다. 수시로 점수와 카드 내역을 점검하는 것이 오히려 부정 발급 사고를 예방하는 길입니다.
- '신용점수 올리기 서비스 [비금융 정보 제출로 즉시 가점]':
- 올크레딧 누리집 또는 모바일 앱의 [KCB 신용올리기] 메뉴를 이용하세요. 국민연금 납부증명서, 건강보험료 납부확인서, 소득금액증명원을 공공마이데이터로 전송하면 성실 납부 실적이 인정되어 신청 즉시 최소 5점에서 최대 30점까지 점수가 바로 상승합니다.
- '신용카드 이용 한도의 [30%~50% 이내 사용] 유지':
- KCB 평점은 신용카드 사용 패턴에 가장 큰 영향을 받습니다. 카드 한도가 1,000만 원인데 매달 900만 원(이용률 90%)을 꽉 채워 쓰면 과다 부채 위험군으로 분류되어 점수가 깎입니다. 총 한도를 미리 최대로 올려두고, 실제 월 결제액은 한도의 30%~50% 안쪽으로 유지해야 점수가 빠르게 올라갑니다.
- '현금서비스·리볼빙 전면 차단':
- 단기카드대출(현금서비스)이나 일부결제금액이월약정(리볼빙)은 연체가 없더라도 이용하는 순간 KCB 신용점수가 수십 점씩 폭락할 수 있습니다. 급전이 필요하더라도 1금융권 비상금대출이나 예·적금 담보대출을 이용하는 것이 신용점수 방어에 훨씬 유리합니다.
5. 올크레딧 고객센터 & 공식 안내 창구
본인인증 실패, 타인 명의 도용 차단, 명의변경 문의 시 활용하는 공식 안내 창구입니다.
- 올크레딧(KCB) 대표 고객센터 콜센터: 02-708-1000 (전국 유료 / 평일 09:00 ~ 18:00)
- 1번: 개인 신용평점 및 무료 신용조회 관련 문의
- 2번: 명의보호 및 금융사기 예방 서비스
- 3번: 법인 및 기업 신용평가 문의
- 0번: 전문 상담원 연결
- 공식 웹 포털:
- 올크레딧 공식 누리집: www.allcredit.co.kr
- KCB 코리아크레딧뷰로 기업 포털: [www.koreacb.com](https://www.koreacb.com)
- NICE지키미 (비교 대조용): www.credit.co.kr
- 모바일 전용 공식 앱:
- Google Play / App Store: '올크레딧 KCB' 검색 (코리아크레딧뷰로 공식 배포)
- 운영 시간:
- 고객센터 유선 전화 상담: 평일 오전 09:00 ~ 오후 18:00 (점심시간 12:00 ~ 13:00 / 토·일요일 및 법정 공휴일 휴무)
- 누리집(allcredit.co.kr) 및 모바일 앱을 통한 전국민 무료 신용조회, 신용보고서 열람, 신용올리기 서류 제출은 365일 24시간 연중무휴 상시 무료 이용 가능